同样的物业、同样的城市,选择不同的「品牌操作系统」,就是选择不同的收益曲线。
全球第二大酒店集团的「品牌操作系统」
传统小业主模式的现实困境
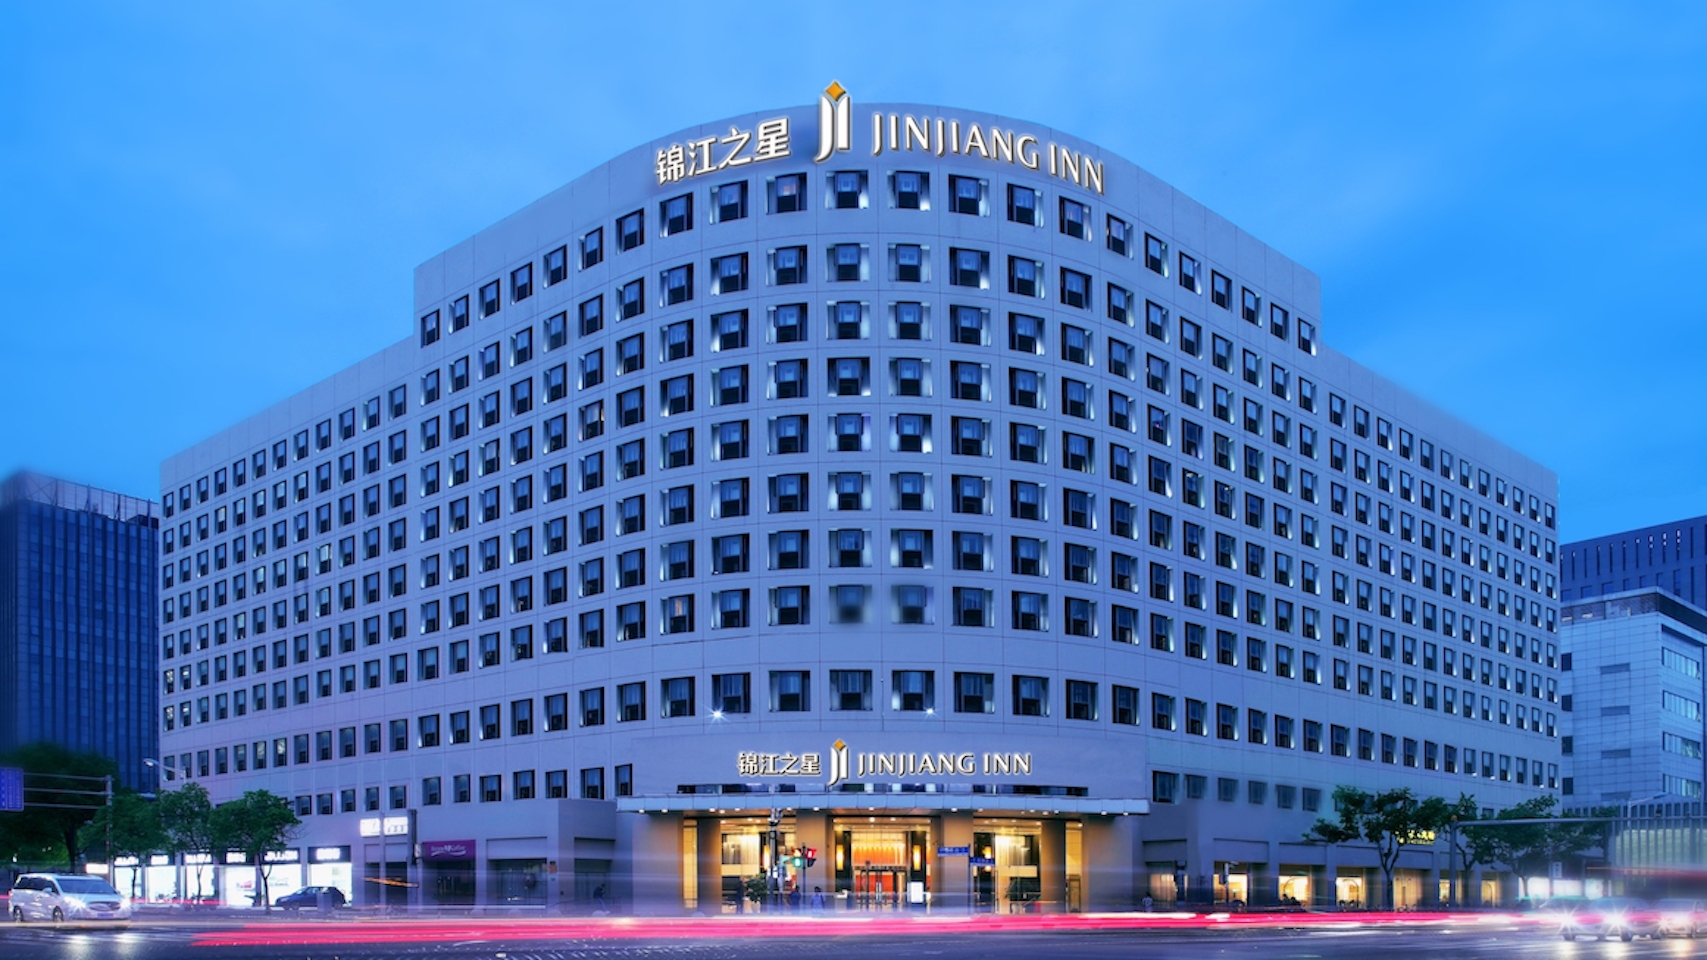
中国首家经济型连锁酒店,标准化鼻祖,「暖星」焕新,出海首选入门产品。
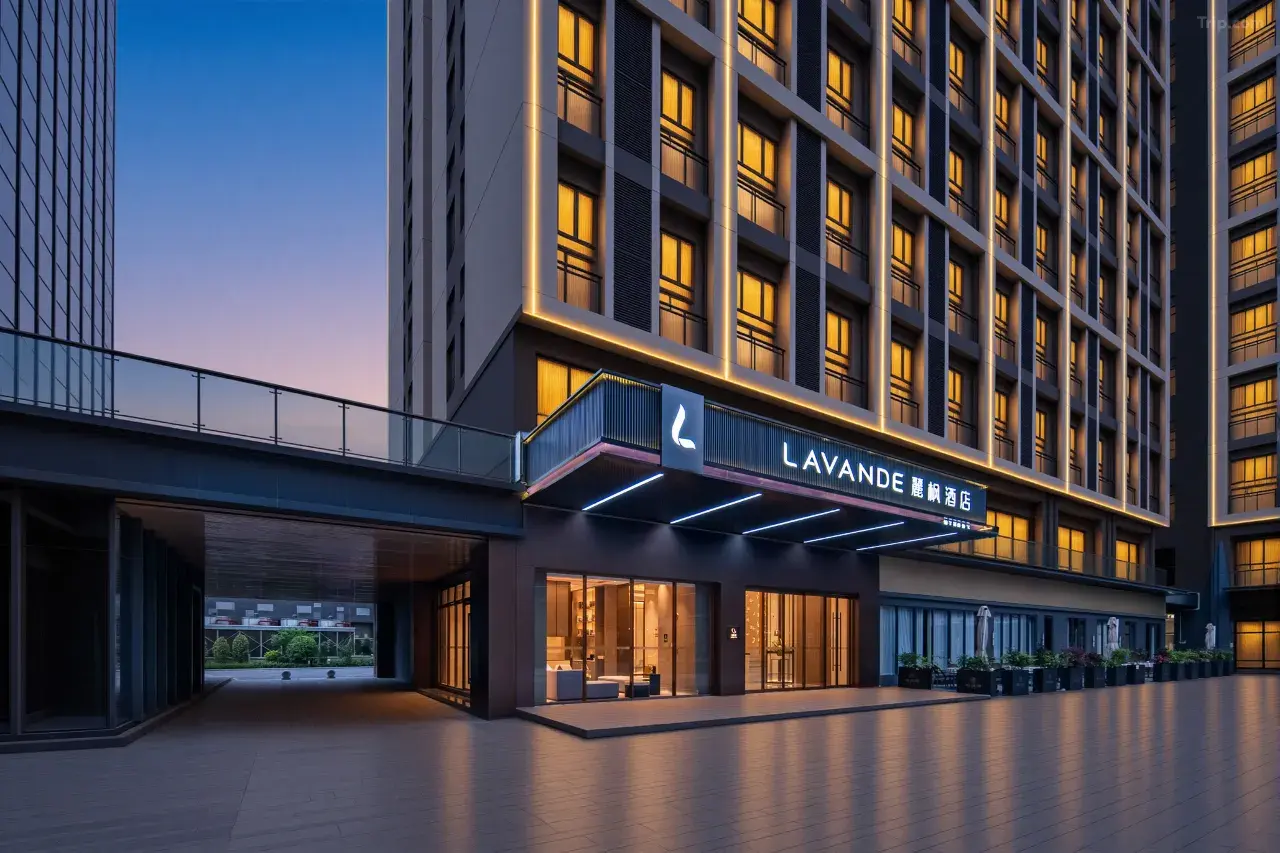
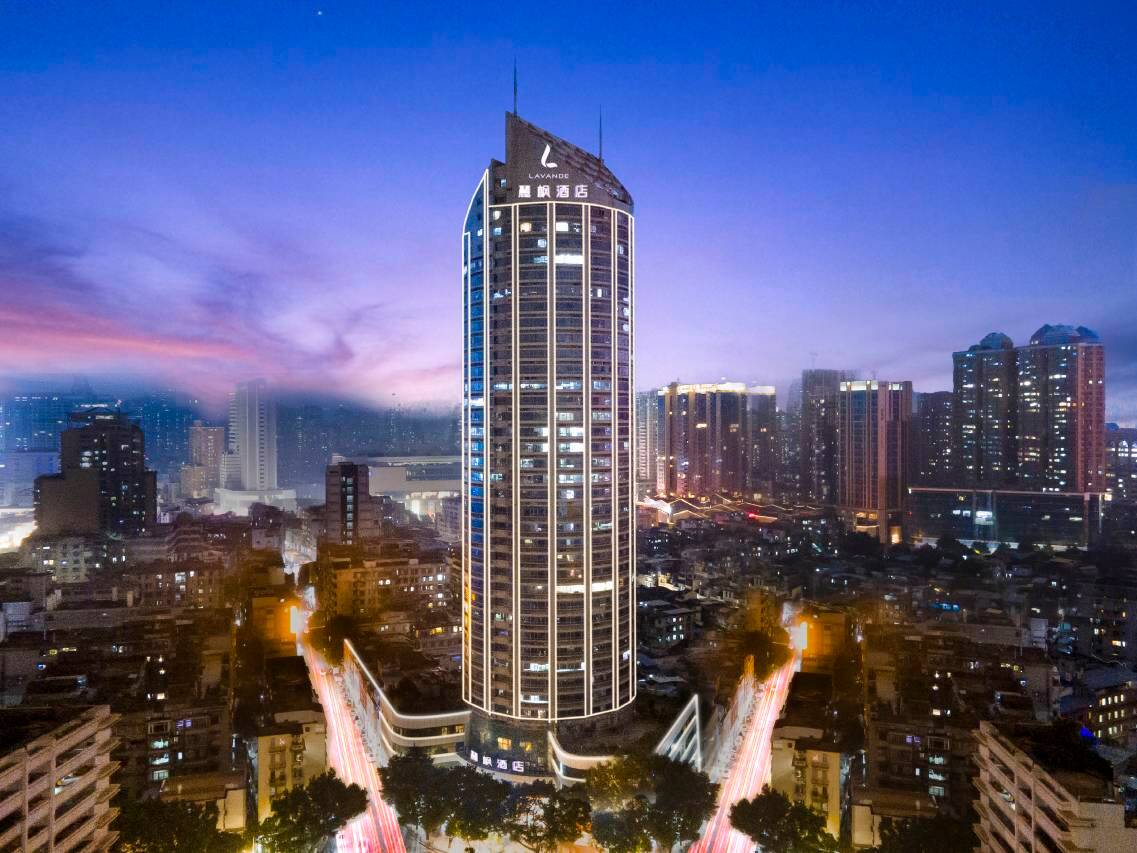
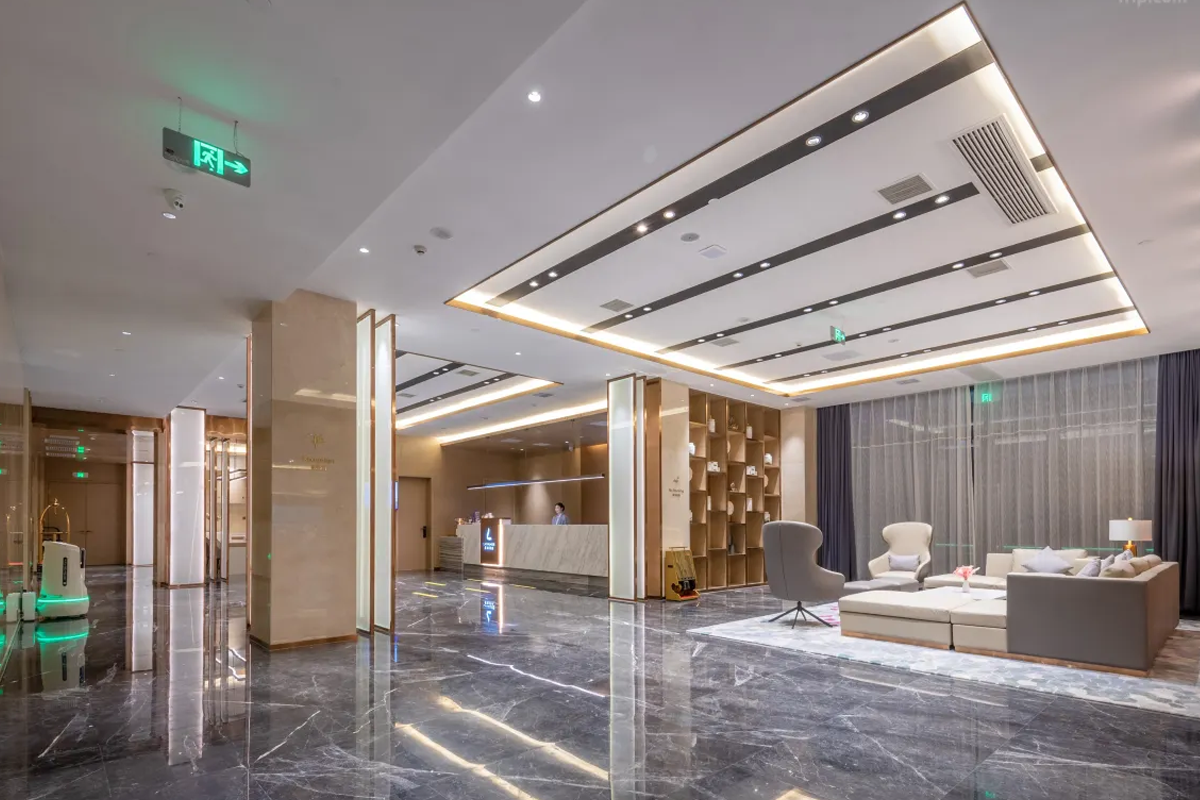
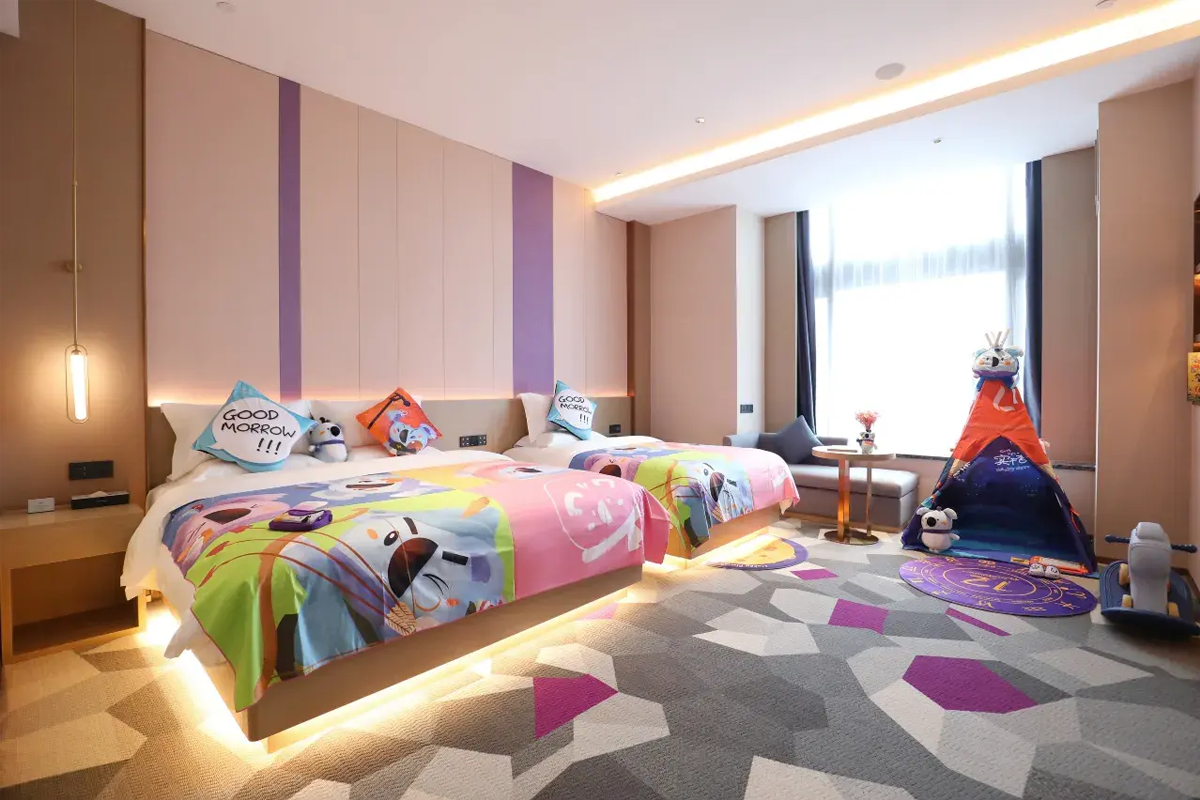
薰衣草元素 × 香氛文化,「自然自在」的中端主力品牌,全国超 1200 家门店验证。
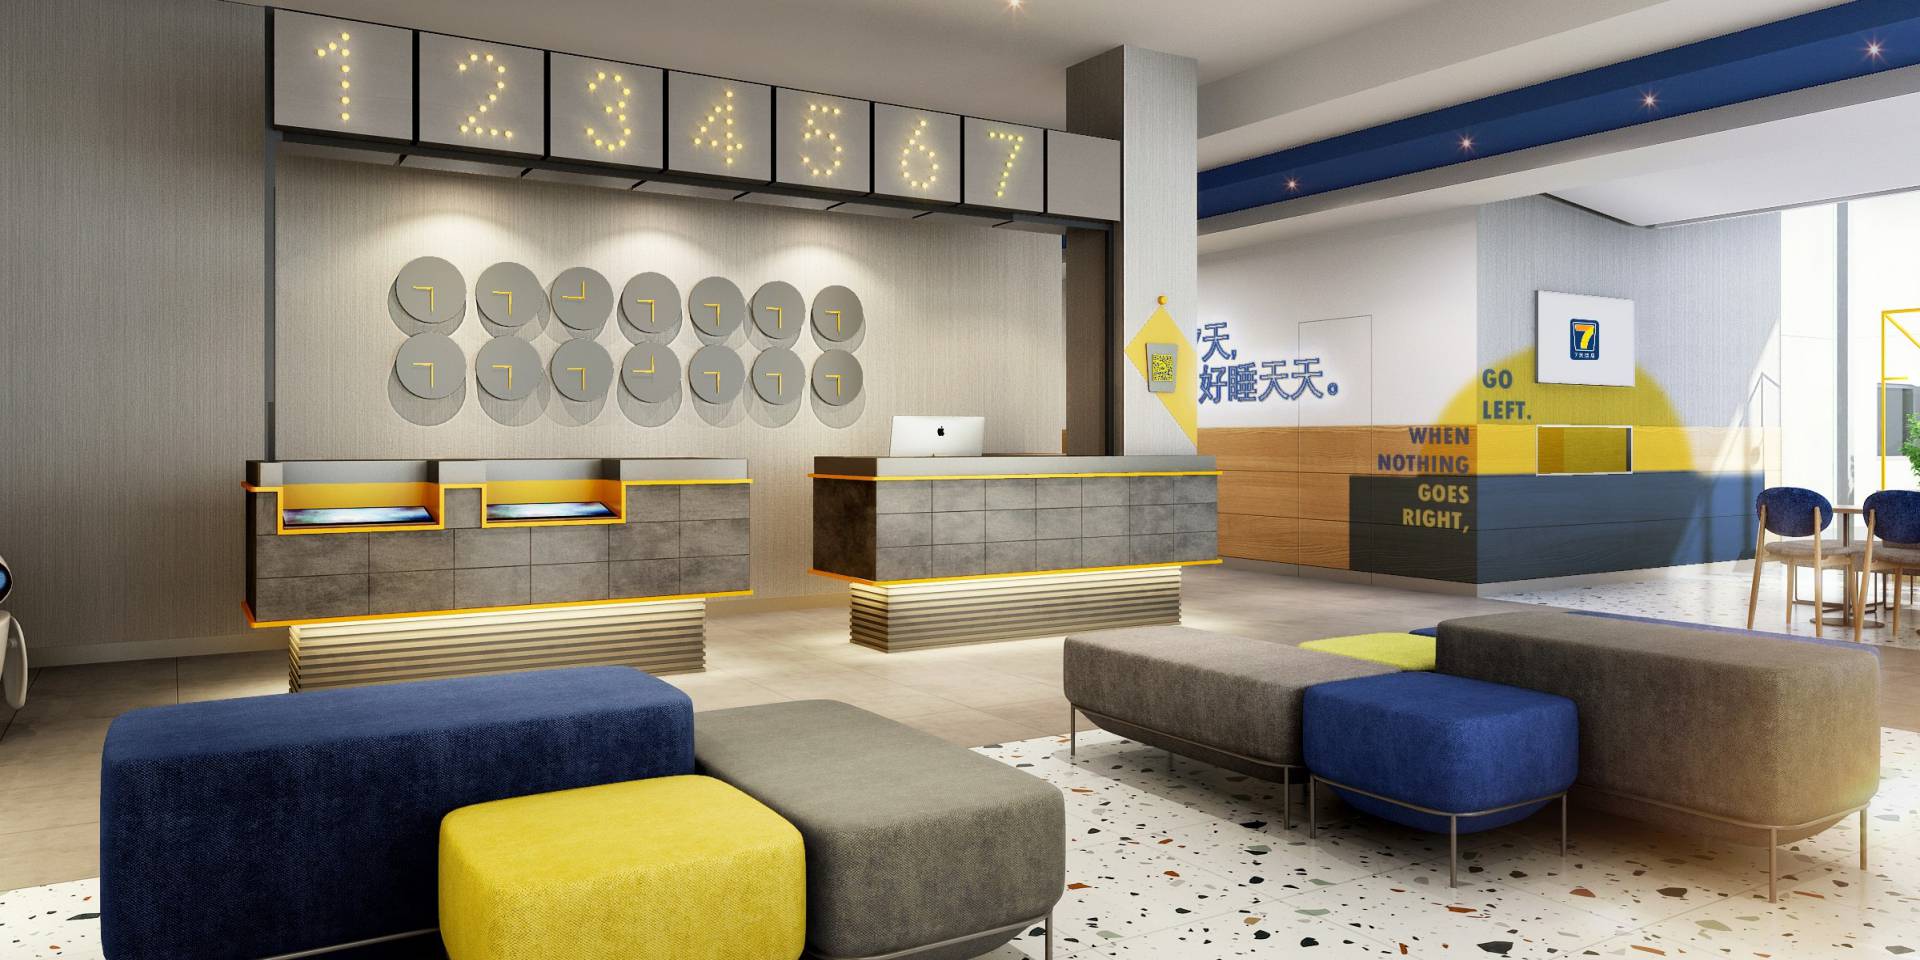
近 3,000 家门店的国民品牌,「自在 7 天,好睡天天」,毛坯造价低至 4.98 万/间,出海性价比之选。
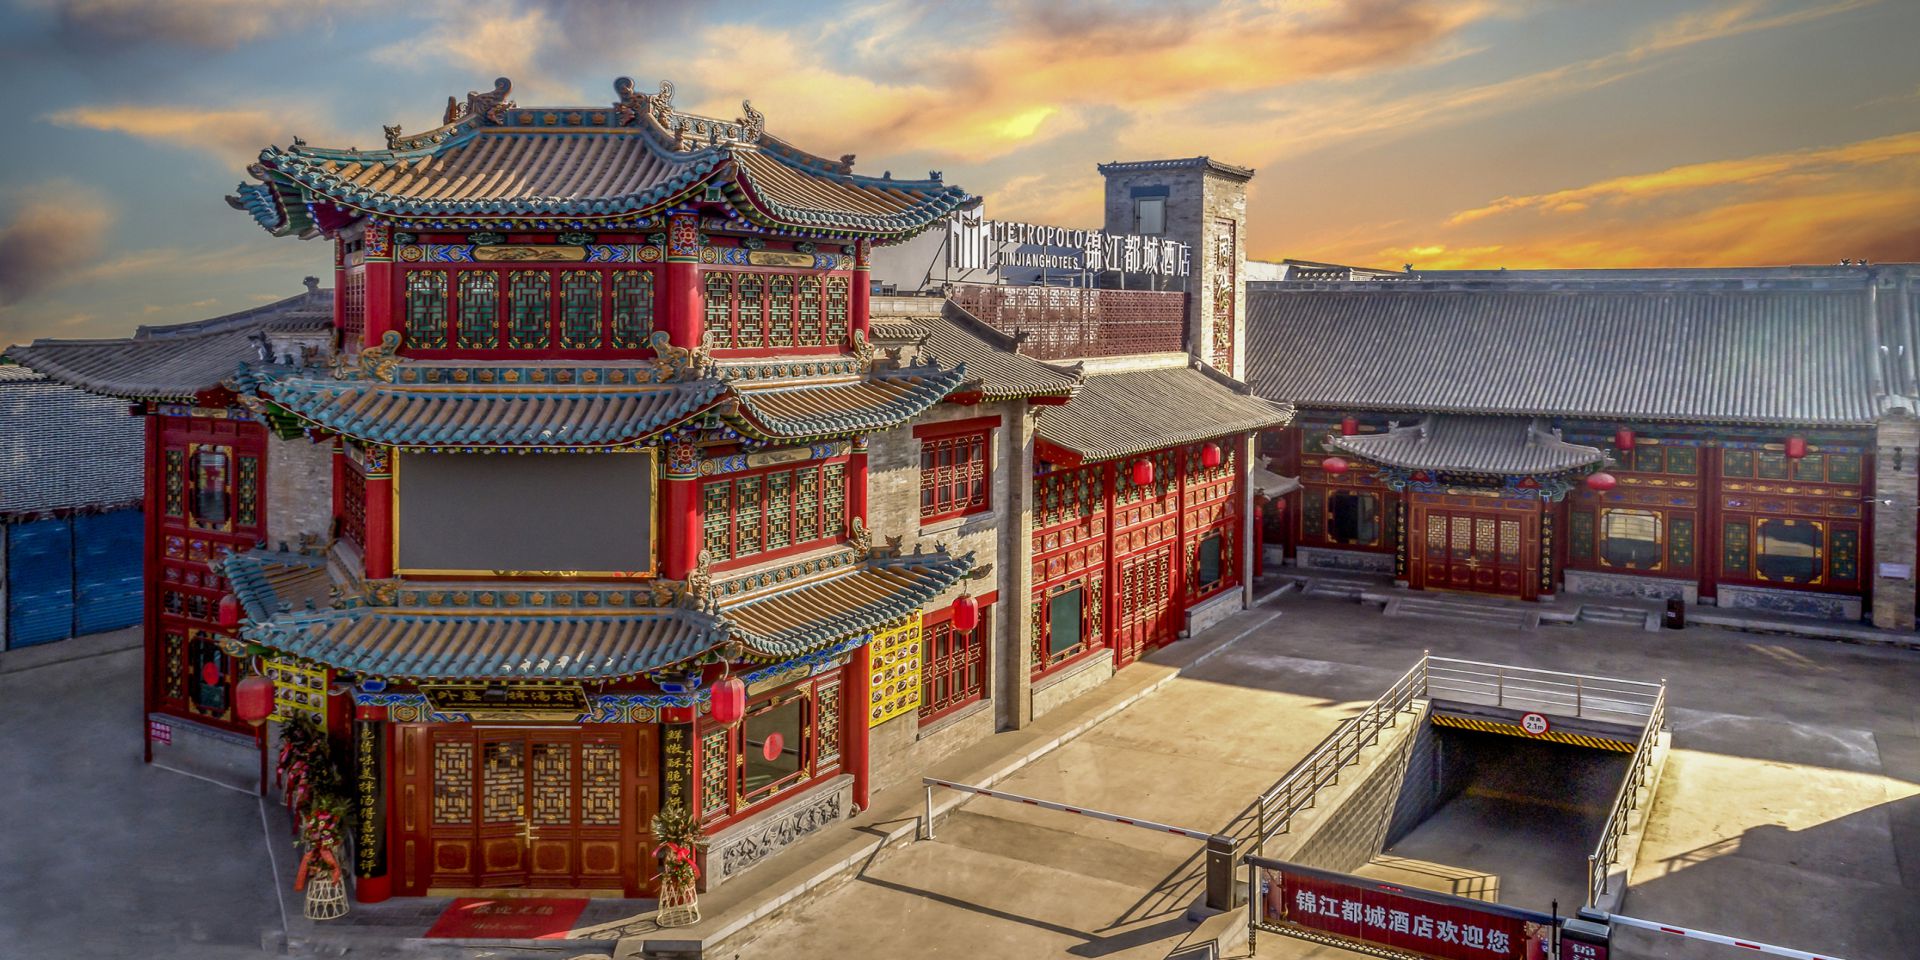
源自 1930 年代上海都城饭店,百年先锋文化的民族商务酒店,城市地标之选。
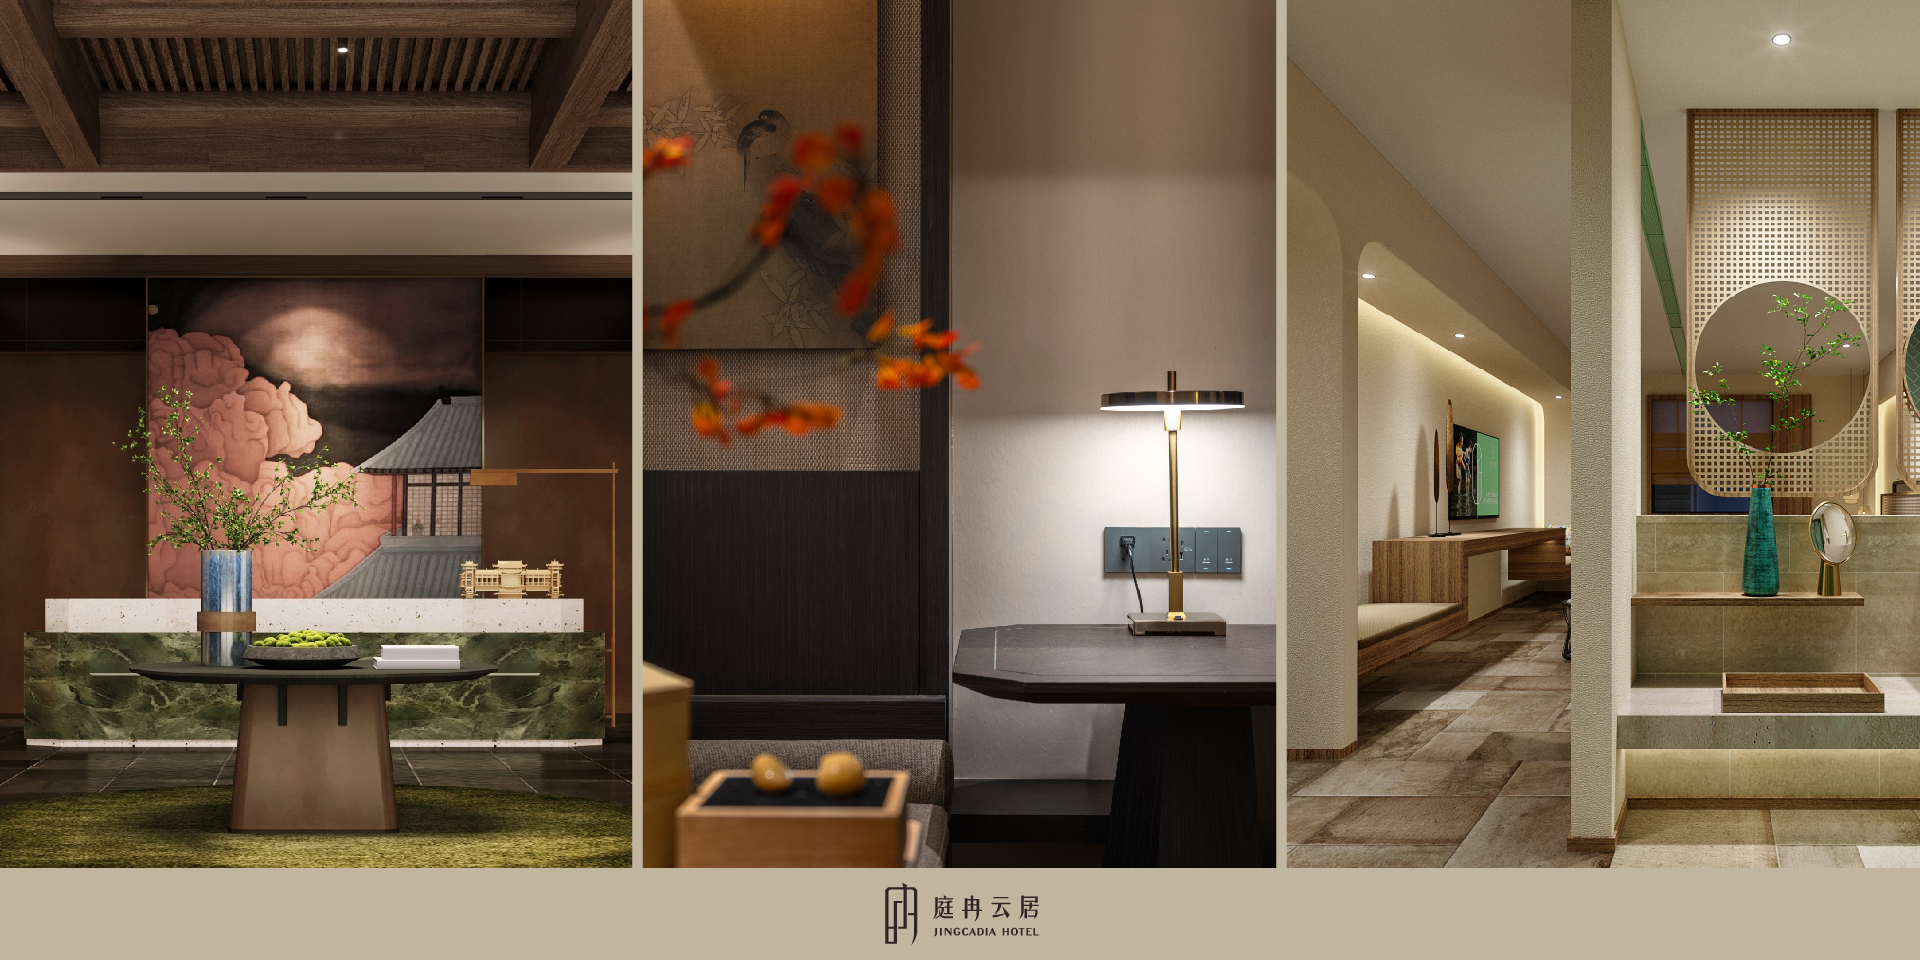
传承东方人居文化的城市度假酒店,「一店一方案」融合属地人文,隐于闹市的桃花源。
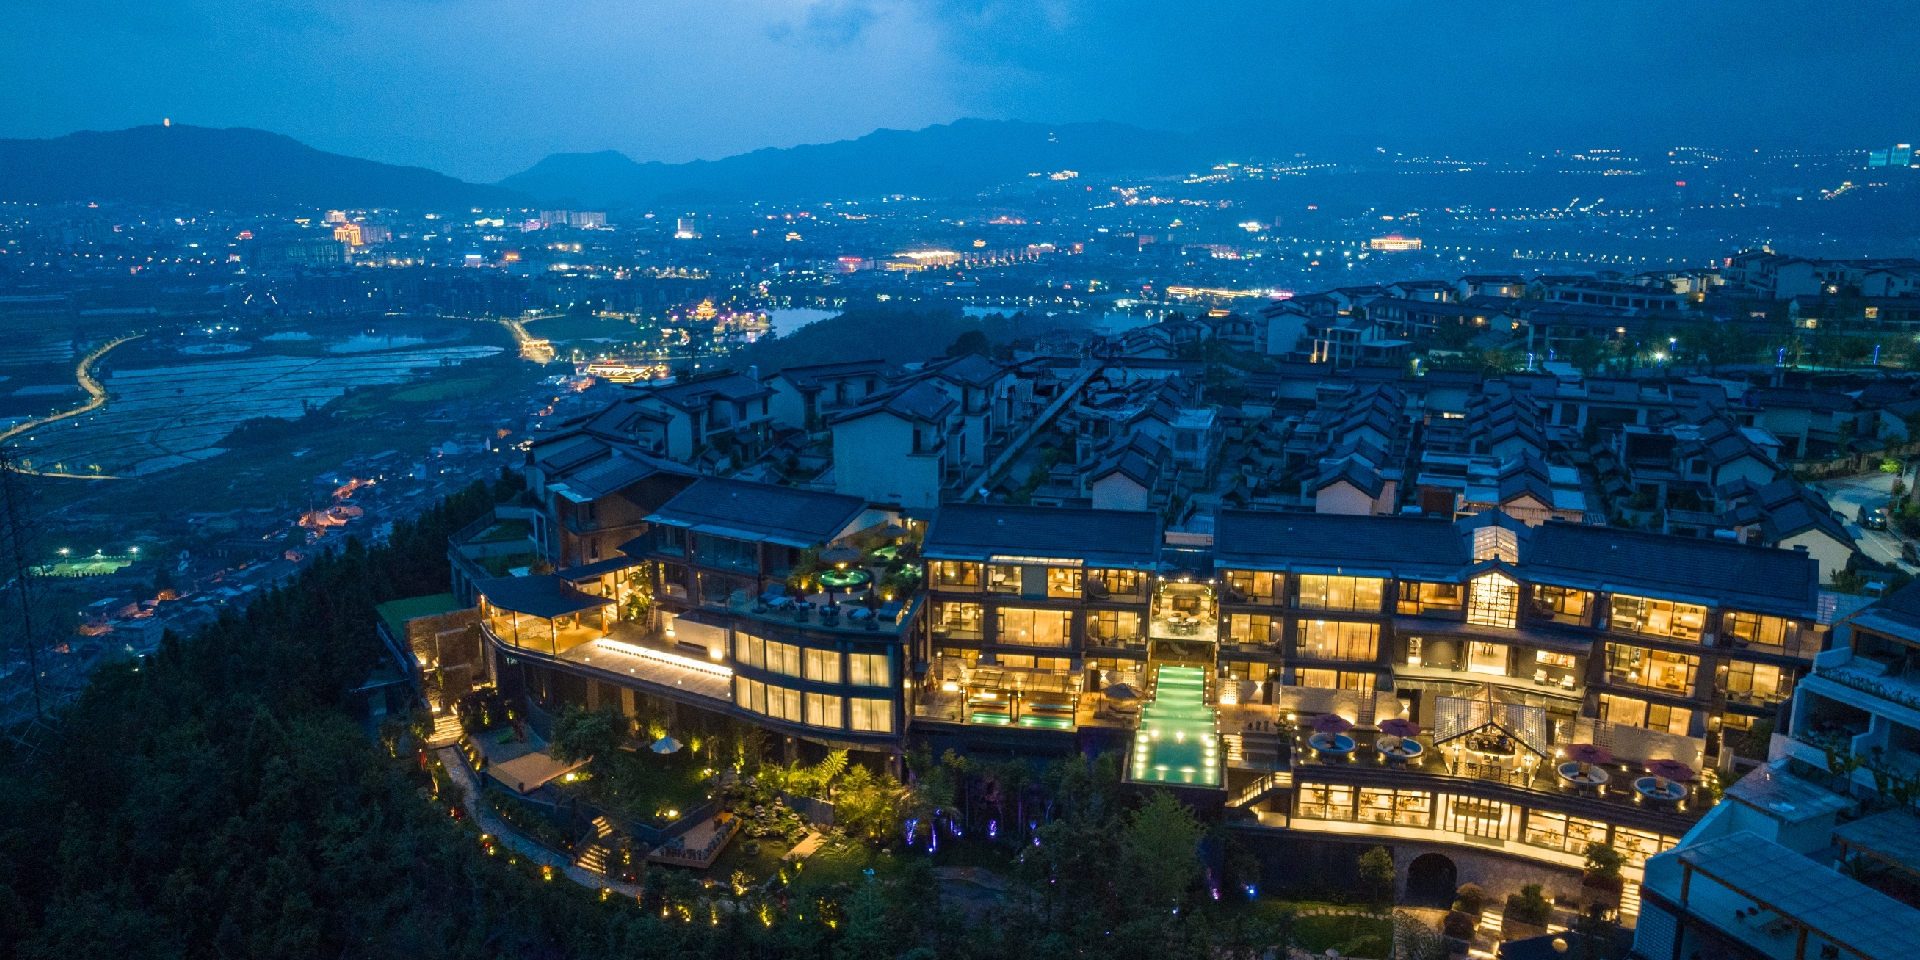
锦江GIC全球创新孵化中心 中法设计团队打造的东方禅意高端品牌,银杏叶标识,打造标准化高端度假酒店品牌;
中国酒店加盟产业历经三十年进化,已形成「品牌 + 会员 + 供应链 + 数字化」的完整生态闭环——这套被验证的打法,正在成为出海东南亚的核心竞争力。
锦江之星作为中国第一家经济型连锁酒店诞生,「品牌 + 连锁 + 标准」模式开始替代传统招待所,加盟模式起步。
消费升级驱动中端酒店爆发;锦江相继收购法国卢浮、维也纳、铂涛、丽笙,跻身全球酒店集团第一阵营。
行业从「重资产自持」全面转向「轻资产加盟托管」,头部集团 90% 以上新开门店为加盟店,会员体系突破 2 亿人。
国内进入存量精细化竞争,头部集团集体出海:锦江发布海外战略,东南亚成为核心增量市场,五年计划落地 180 个项目。
中国酒店业 CR10 持续向头部集中,连锁化率已超 35%;单体酒店在租金、获客、运营成本上全面处于劣势,「加盟连锁」成为投资人主流选择。
「物业租赁 + 模块化快装 + 品牌托管 + 数字化管理」完整闭环,使中资品牌海外门店装修与采购成本较本地酒店低 15%–20%。
东南亚 6.8 亿人口、中产年增约 8%,连锁化率不足 12%(印尼不足 10%),恰似中国连锁化高速增长的前夜——正是布局窗口期。
东南亚人力与租金成本仅为国内一二线的 1/2–2/3,同档产品房价可达国内的 1.5–2 倍,标杆项目回收期约 3 年,优于国内 4–5 年的平均水平。
供给「哑铃型」失衡:一端是高价国际五星,一端是老旧单体旅馆——优质中端连锁供给严重缺口,出行体验痛点即商业机会。
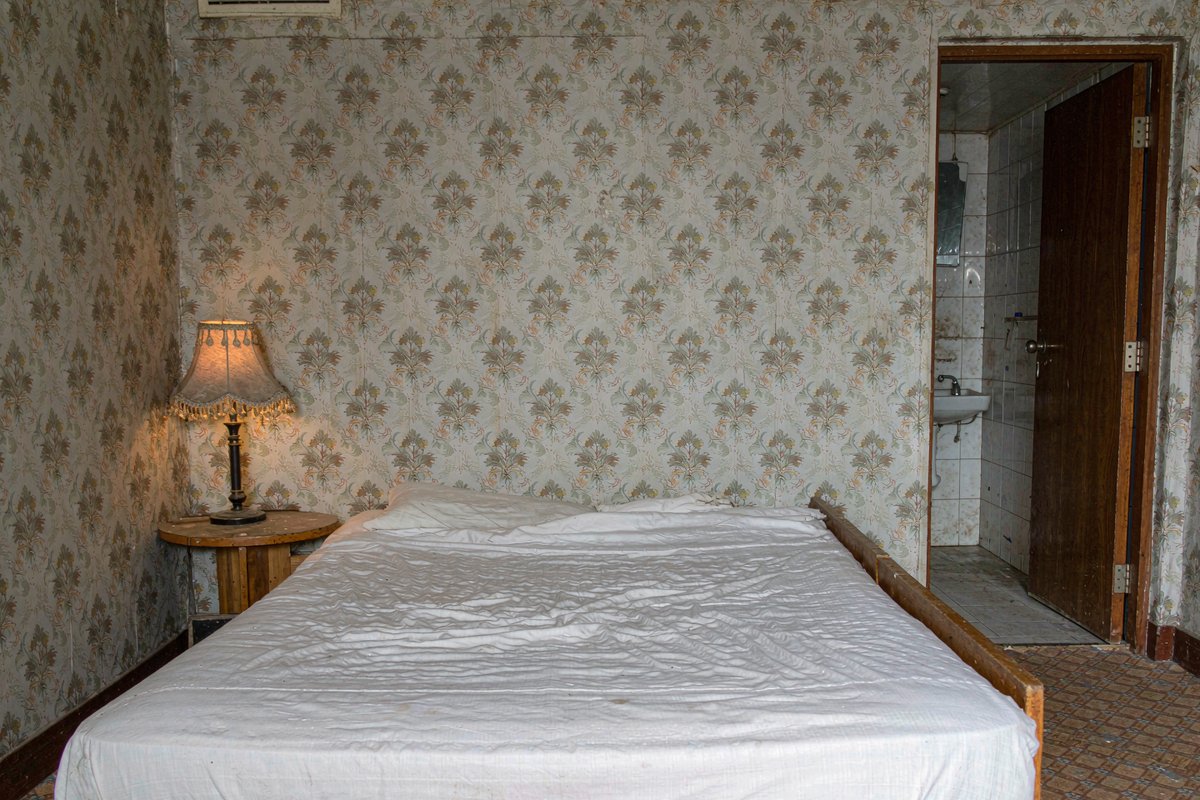
大量本土单体酒店与民宿缺乏统一标准,布草、清洁、设施老化问题频出,商旅客「开盲盒」式入住体验普遍。
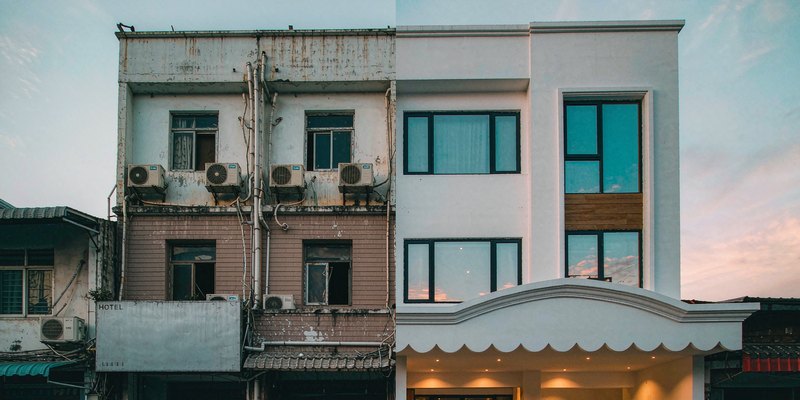
连锁化率不足 12%,市场两端分化:国际五星房价高企,经济旅馆体验不佳,200–600 元人民币价位段的品质商旅选择稀少。
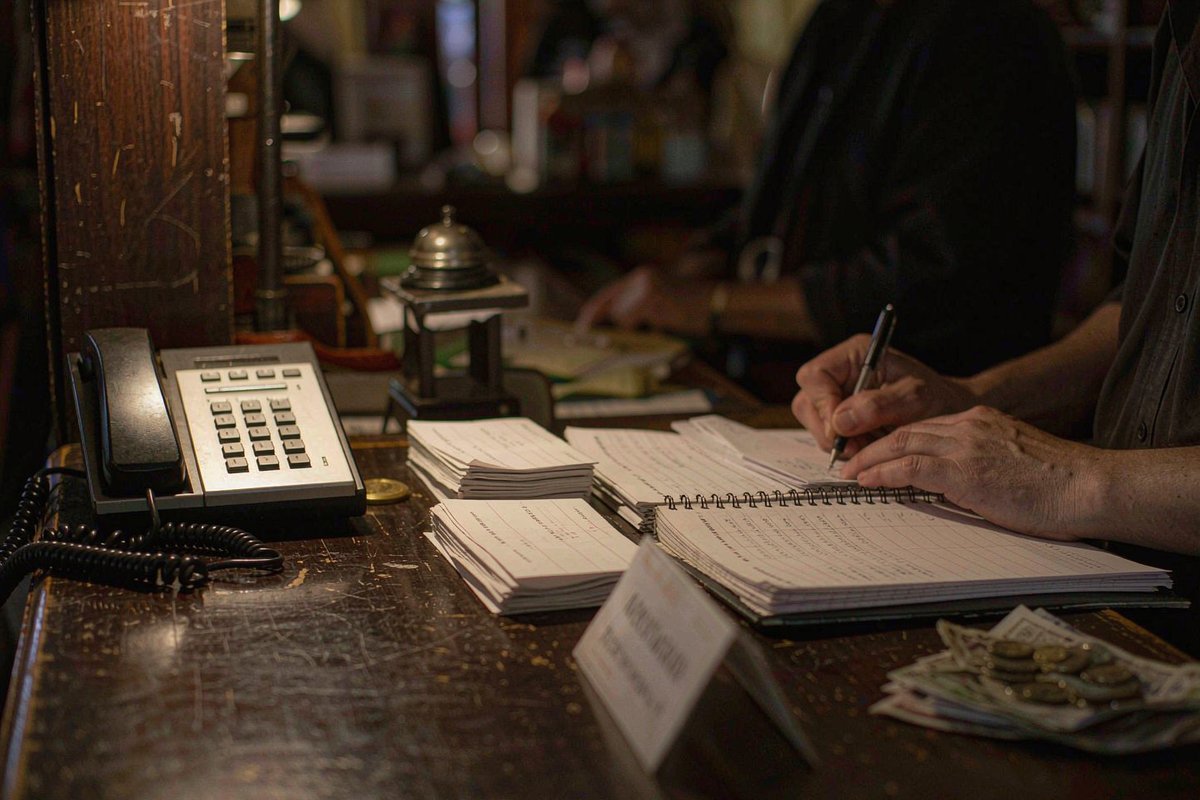
多数本地酒店依赖人工登记、现金支付,无线上选房/自助入住,对中国及国际商旅客的语言服务与数字化体验缺失。
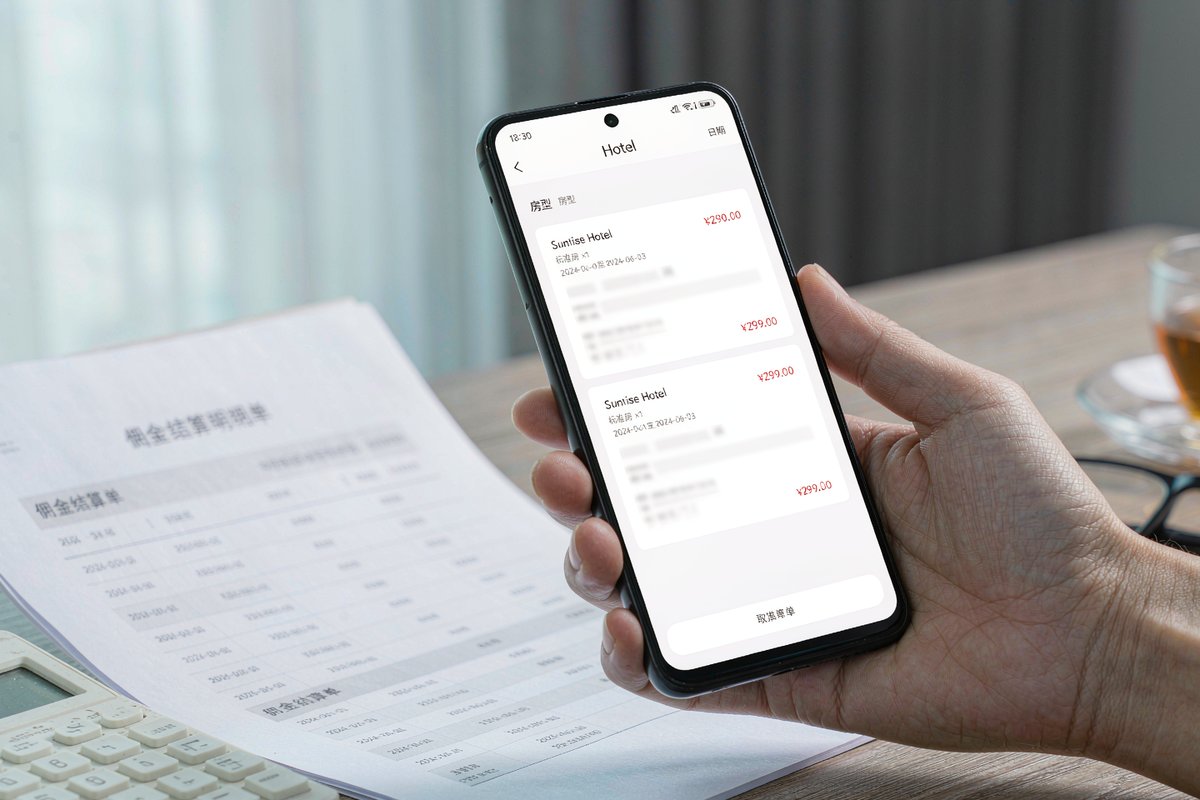
单体酒店缺乏自有客源,OTA 佣金普遍 15%–20%,利润被平台吞噬;业主与住客在价格、退改规则上均无话语权。
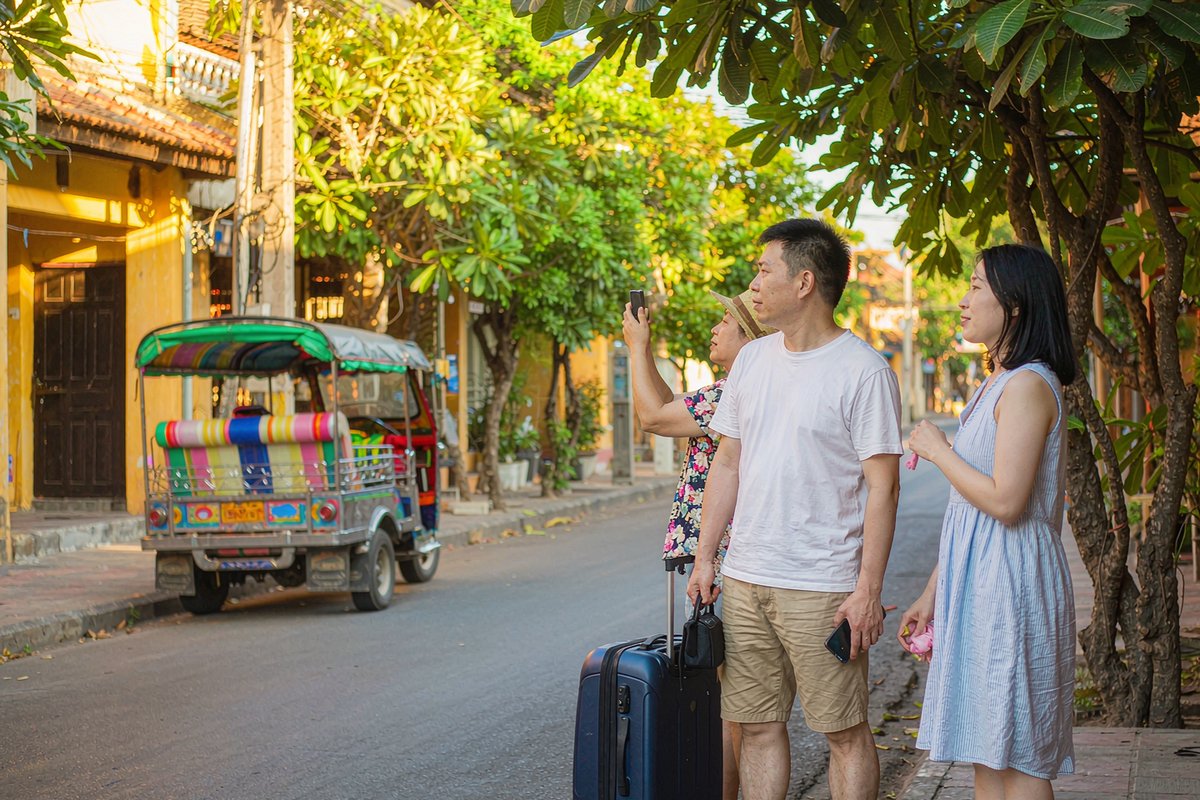
中国长期是东南亚多国第一大客源国,出境商旅与游客对「熟悉可信赖」的中国连锁品牌有天然偏好,但供给近乎空白。
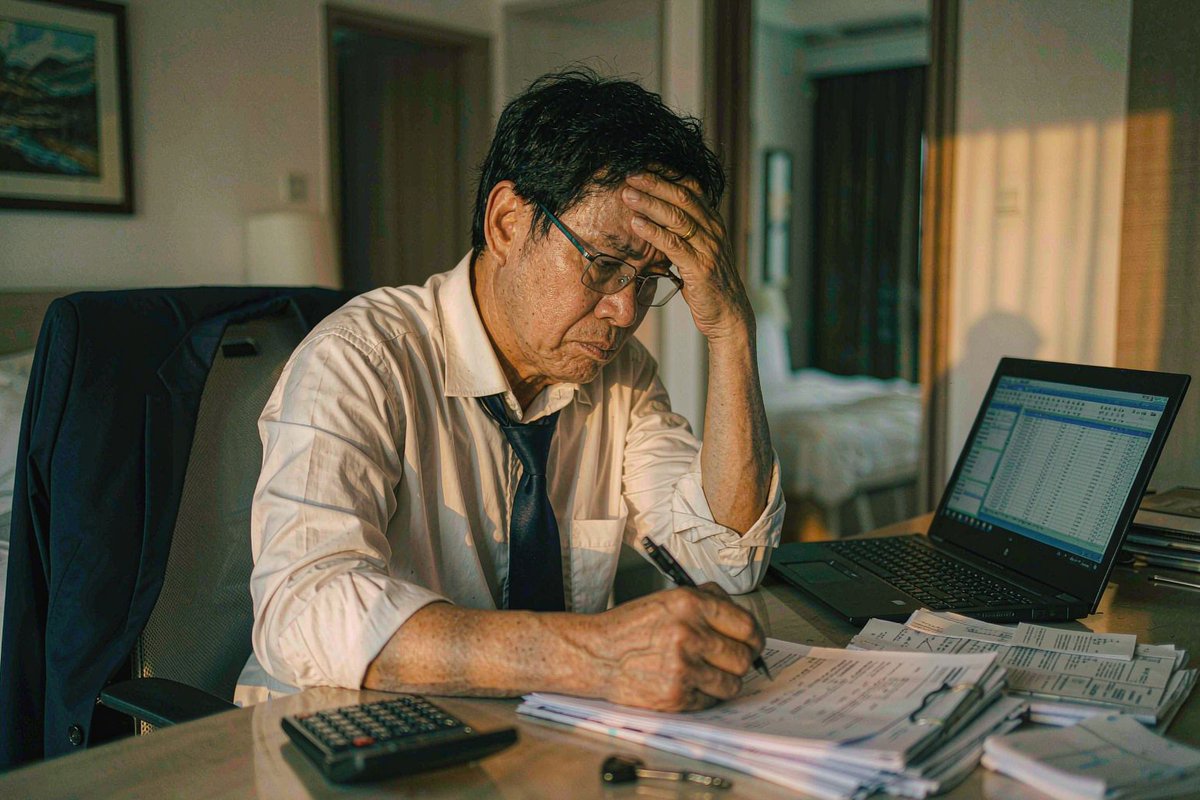
本地小业主缺乏收益管理、能耗管控与人才培训体系,抗周期能力差,物业资产价值难以提升。
客源总量恢复并超越疫前、中产规模年增 8%、年轻世代主导消费升级——「住得便宜」正在让位于「住得放心、住得有品质」,品质中端供给的窗口期正在打开。
同样投入一千万,「单体自营」与「加盟连锁」在获客、成本、抗风险与退出估值上的差距,会随时间复利放大。加盟的本质,是用一套被反复验证的确定性系统,替代昂贵的自我摸索。
自创品牌需 3–5 年从零建立认知,冷启动期入住率与房价双低;加盟锦江,开业当天即接入 2 亿会员与中国出境客源池,把最贵的「获客期」直接跳过。

单房投入、定价策略、人房比、能耗标准……全部来自数万家门店的实战打磨。自创品牌要交的学费,加盟模式已替你前置清零。
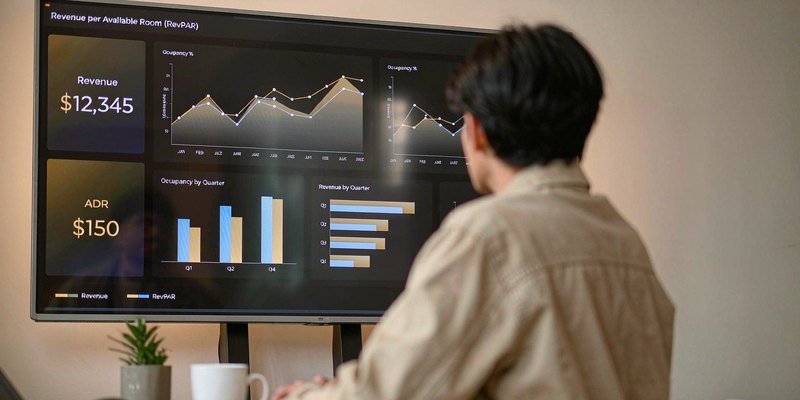
酒店是能产生持续性经营现金流的实体资产,「长租约 + 品牌 + 现金流」三重护城河,在通胀与利率波动中是稀缺的压舱石配置。
投资人出资本与物业,品牌方输出产品、运营、收益管理与人才体系。不必亲自踩坑学经营,让专业的人做专业的事。
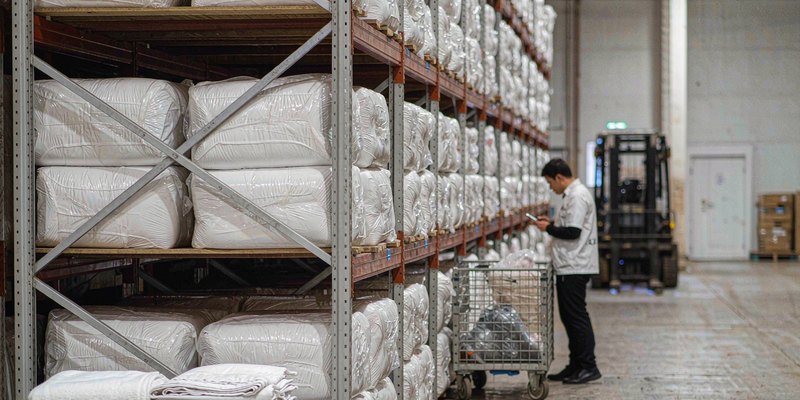
依托全球门店规模的集中采购,建材、布草、客耗成本较本地单体采购低 15%–20%——同样的售价,你的利润从第一天起就更厚。
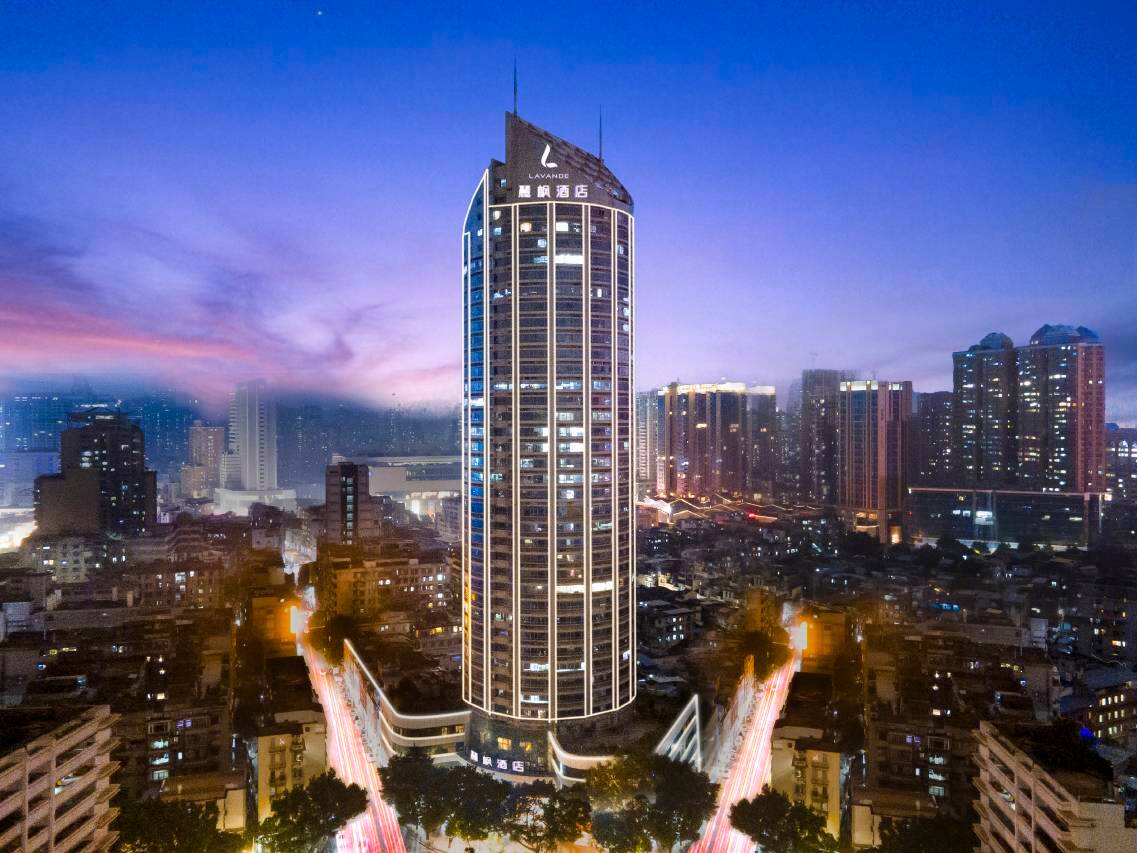
品牌翻牌后 RevPAR 与物业估值双升;转让退出时按「品牌 + 现金流」计价,而非单体酒店的设备残值——进可长期持有,退可溢价变现。
投资一家酒店,本质是接入一套被 18,000+ 门店反复验证的盈利操作系统。
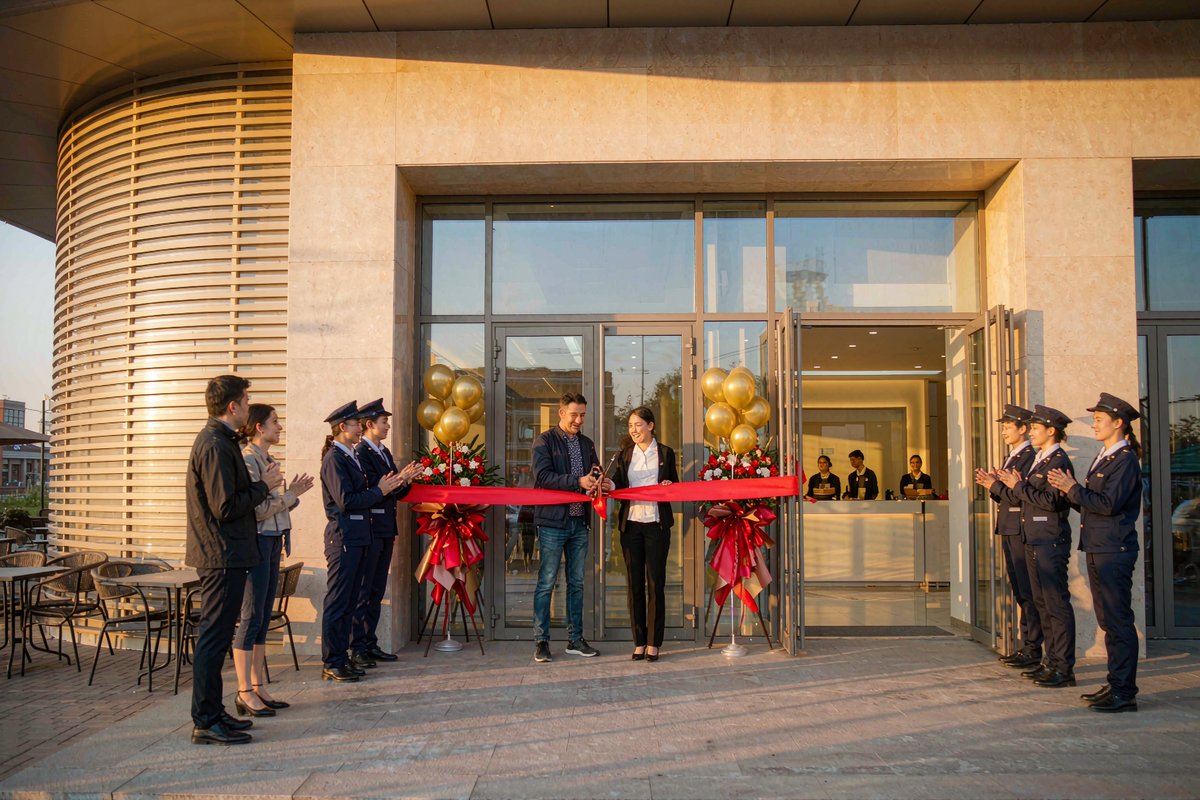
全球第二大酒店集团背书,「锦江」民族品牌近 90 年历史,出海项目自带信任状,开业即获品牌溢价。
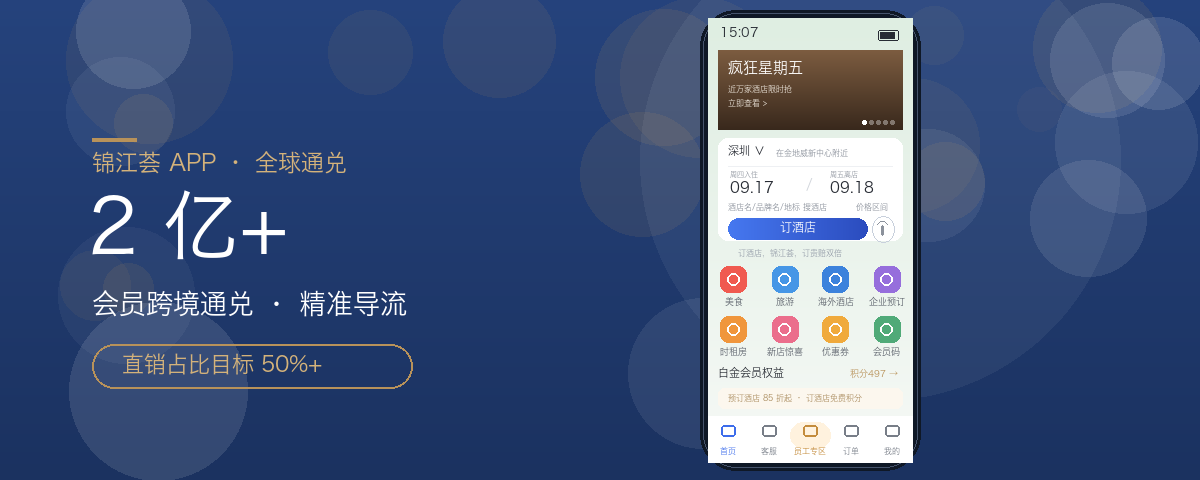
2 亿锦江荟会员跨境通兑通住,中国出境商旅与游客精准导流,大幅降低 OTA 依赖与获客成本。
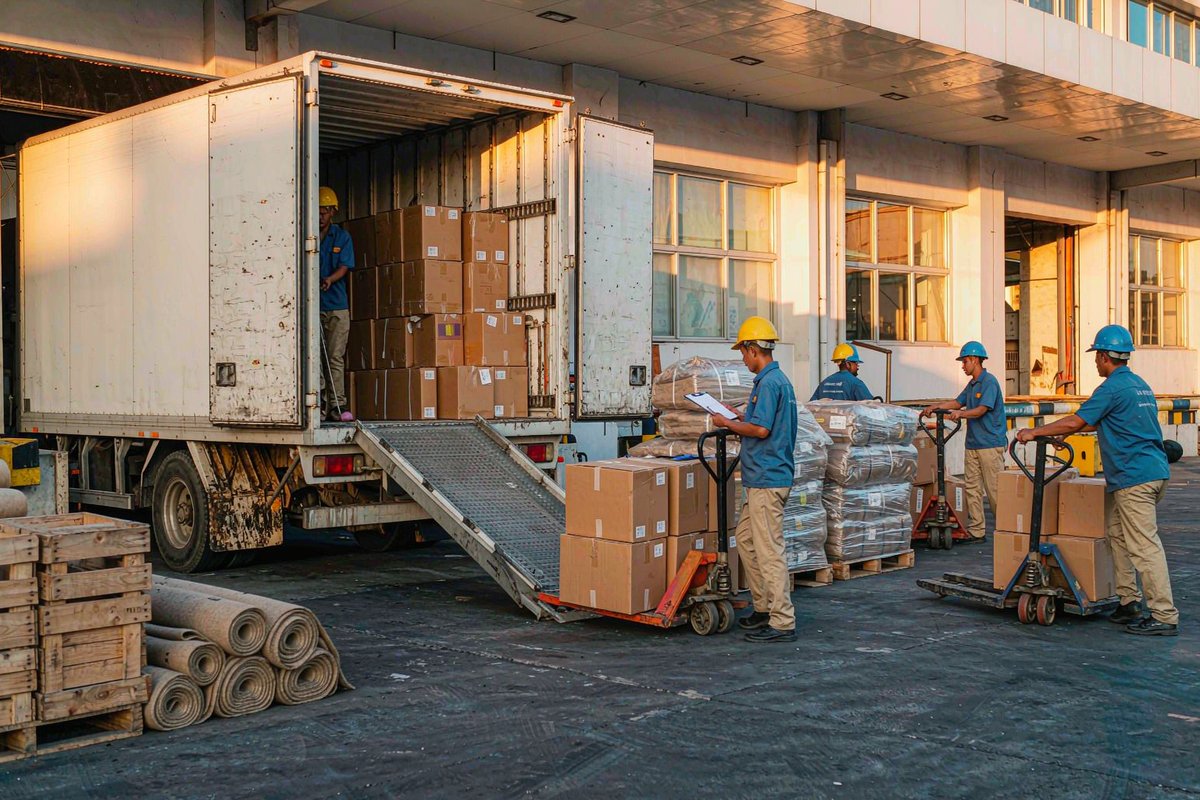
依托全球门店规模的集中采购体系,建材、布草、客耗成本较本地采购低 15%–20%,筹建与运营双端降本。
自研 PMS、收益管理、能耗管控与线上 OTA 运营体系,填补本地中小酒店数字化空白,人房比行业领先。
「品牌输出 + 属地化运营 + 供应链出海」三位一体,三地办事处,人员配备齐全,一站式服务到位。
从选址评估、投资测算、设计筹建、开业运营到资产退出的全生命周期服务,投资决策有据可依。
关于东南亚酒店加盟的高频问题与官方解答——问题即搜索,答案含数据。
总投资取决于品牌与客房规模:锦江之星单房综合造价8–10万元,7天酒店5–7万元(轻改低至1.48万/间),麗枫12–14万元,云居15–18万元,锦江都城18–22万元,暻阁24–28万元,120–150间客房总投资约550万–3,800万元。可使用本站「投资策算工具」选择品牌、城市与客房数,即刻获取个性化估算。
三大基本条件:①物业——符合品牌面积、客房数、区位与租期要求(如锦江之星需建筑面积≥3,500㎡、客房≥80间、租期≥10年);②资金——自有资金≥总投资40%,无重大失信记录;③主体——具备属地合规经营主体。流程共五步:在线留资 → 项目评估 → 签约授权 → 设计筹建 → 开业运营。
曼谷、吉隆坡、胡志明市为第一梯队:入住率约70%–75%,中端优质供给缺口大;雅加达、河内、马尼拉为高增长梯队;新加坡房价指数高但物业获取成本高;金边等新兴市场适合提前卡位。首次出海建议优先聚焦商务区与中资企业聚集片区。
基于锦江已开业项目与公开市场数据测算,东南亚标杆项目静态回收期约3年,优于国内同档酒店4–5年的平均水平。核心原因:东南亚人力与租金成本仅为国内一二线城市的1/2–2/3,而同档产品房价可达国内的1.5–2倍。
六大品牌覆盖经济型到高端:锦江之星(经济型·出海入门)、麗枫酒店(中端·出海主力)、7天酒店(经济型·国民品牌)、锦江都城(中高端·百年经典旗舰)、云居酒店(中高端·城市度假)、暻阁酒店(高端·东方禅意)。各品牌均设独立子站,含产品展示与准入门槛详情。
可以。可选择「委托管理」模式:总部派驻店长,输出运营标准、收益管理与人才体系,投资人只负责资本与物业;也可选择「特许经营」自主运营+总部督导。锦江体系内多数加盟投资人为跨行业背景,专业分工正是加盟模式的核心价值。
六重赋能:①品牌势能——全球18,200+门店背书;②2亿锦江荟会员跨境导流;③全球集采供应链,采购成本低15%–20%;④自研PMS与收益管理数字化运营;⑤属地化护航,联合马来西亚RIYAZ集团等本地伙伴;⑥选址评估到资产退出的全周期投资服务。
东南亚酒店连锁化率不足12%(印尼不足10%),远低于中国已超35%的水平;6.8亿人口、中产阶层年增约8%;200–600元人民币价位段的品质商旅供给严重稀缺。市场结构类似中国连锁化爆发前夜,锦江已发布东南亚五年落地180个项目的拓店计划。
按品牌统一标准收取:一次性加盟费(签约时收取)+ 持续品牌管理费(按营收比例)。各品牌具体标准以《品牌授权协议》为准,加盟顾问会在项目评估阶段提供完整费用清单,测算工具结果不含税费与个案差异。
通过本站「在线留资」提交意向,专属加盟顾问将在1个工作日内与您联系,提供东南亚各国市场数据与政策合规指引、意向城市物业选址评估,以及品牌定制化的《项目投资分析报告》。